Portafoglio gestito con tassazione annuale o buy and hold? Simulazione Montecarlo
Confronto matematico e Monte Carlo tra la Gestione Patrimoniale Moneyfarm (tassazione annuale sul risultato di gestione) e un conto trading buy-and-hold che replica lo stesso profilo di rischio, con aliquota del 26% sulle plusvalenze.
La domanda
Se investi in Italia con ETF, una scelta che spesso passa in secondo piano è quando paghi le imposte sulle plusvalenze. Non è un dettaglio contabile: il momento della tassazione modifica la base su cui compongono gli interessi composti.
Moneyfarm offre due strade principali:
- la Gestione Patrimoniale (GP), in regime di risparmio gestito: il risultato complessivo del portafoglio viene tassato ogni anno (tipicamente a fine dicembre), con compensazione delle minusvalenze nei quattro anni successivi;
- il Conto Trading, in regime amministrato: ogni singolo strumento ha rilevanza fiscale propria; se compri ETF e li tieni senza vendere, la plusvalenza matura solo alla vendita.
La domanda che mi sono posto è semplice da formulare e difficile da rispondere a intuito:
A parità di rendimento atteso e volatilità, conviene essere tassati ogni anno sul risultato di gestione, oppure rinviare l’imposta fino alla vendita finale?
In questo post rispondo in due modi: con un modello matematico chiuso nel caso deterministico, e con simulazioni Monte Carlo in numpy su migliaia di scenari stocastici. Il codice interattivo (plotly + ipywidgets) è nel notebook TaxDeferralMonteCarlo.ipynb.
I due regimi in pratica: Moneyfarm e il conto trading
Gestione Patrimoniale Moneyfarm
La GP opera nel regime del risparmio gestito. Moneyfarm agisce da sostituto d’imposta: calcola e addebita l’imposta sul risultato di gestione maturato nell’anno solare, non sulle singole vendite di ETF. I ribilanciamenti tattici e strategici non generano plusvalenze fiscali strumento per strumento — contano solo il saldo complessivo a fine anno.
Punti salienti (dalla documentazione fiscale di Moneyfarm):
- aliquota sostitutiva fino al 26% sulle plusvalenze (con riduzione al 12,5% per la quota derivante da titoli di Stato in white list);
- minusvalenze compensabili con plusvalenze future nei quattro anni successivi, all’interno della stessa gestione;
- tassazione anche in caso di disinvestimento parziale o totale;
- nessuna commissione da parte degli emittenti ETF: Moneyfarm guadagna solo dal costo del servizio di gestione.
Nel modello semplificato di questo post, la GP corrisponde al portafoglio A: tassazione annuale con riporto delle perdite.
Conto Trading: replicare il portafoglio in buy and hold
Il Conto Trading di Moneyfarm segue il regime amministrato: ogni ETF ha una propria posizione fiscale. Se compri una combinazione di ETF che replica approssimativamente il profilo di rischio della GP (stesso livello di azioni/obbligazioni, stessa area geografica) e non vendi per ribilanciare, la plusvalenza si cristallizza solo al momento della vendita.
Questo scenario corrisponde al portafoglio B del modello: capitali che compoundano senza prelievo fiscale intermedio, con un’unica imposta al tempo \(T\) sulla plusvalenza netta.
Nota importante. Se nel conto trading vendi per ribilanciare — come fa automaticamente la GP — torni a pagare imposte su ogni vendita in utile. Il vantaggio del differimento vale per una strategia buy and hold che accetta una deriva rispetto al benchmark gestito. Qui isoliamo l’effetto fiscale, non il tracking error o il valore aggiunto della gestione attiva.
Moneyfarm stessa, analizzando i portafogli classici dal 2012 al 2025, osserva che l’impatto fiscale medio annuo è sostanzialmente equivalente nei due regimi se si chiude tutto a fine periodo — ma il regime gestito diventa più conveniente per profili conservativi e per il livello di rischio 7, dove i cambi di ETF sono più frequenti (fonte). Il nostro esperimento complementare isola invece il caso buy and hold puro nel conto trading, che è il benchmark naturale per il differimento fiscale.
Il modello matematico
Entrambi i portafogli partono da un capitale \(V_0\) e seguono lo stesso percorso di rendimenti annui \(r_1, \dots, r_T\). L’aliquota sulle plusvalenze è \(\tau = 0{,}26\).
Portafoglio A — tassazione annuale con riporto perdite
Sia \(CF_t\) il monte minusvalenze riportabili (\(CF_0 = 0\)). Il guadagno lordo nell’anno \(t\) è \(G_t = V_{t-1}\, r_t\).
\[\begin{aligned} \text{se } G_t < 0:&\quad CF_t = CF_{t-1} + |G_t|,\quad \text{tassabile}_t = 0 \\ \text{se } G_t > 0:&\quad o_t = \min(G_t,\, CF_{t-1}),\quad \text{tassabile}_t = G_t - o_t,\quad CF_t = CF_{t-1} - o_t \end{aligned}\] \[V_t = V_{t-1}(1 + r_t) - \tau\,\text{tassabile}_t\]Portafoglio B — tassazione differita
Il capitale compounda senza imposte intermedie; al tempo \(T\) si paga una sola volta:
\[V_t^{\text{pre}} = V_{t-1}^{\text{pre}}(1 + r_t),\qquad V_T = V_T^{\text{pre}} - \tau\,\max\bigl(V_T^{\text{pre}} - V_0,\,0\bigr)\]Caso deterministico: rendimento costante \(r > 0\)
Senza anni in perdita, il riporto resta vuoto e le formule chiuse sono:
\[\boxed{\;V_T^A = V_0\bigl(1 + (1-\tau)\,r\bigr)^T\;} \qquad \boxed{\;V_T^B = V_0\bigl((1-\tau)(1+r)^T + \tau\bigr)\;}\]Il rapporto tra i due patrimoni finali è:
\[\frac{V_T^B}{V_T^A} = (1-\tau)\left[\frac{1+r}{1+(1-\tau)\,r}\right]^T\]Con \(r = 7\%\), \(\tau = 26\%\) e \(V_0 = 10\,000\) €, a \(T = 20\) anni si ottiene \(V_{20}^A \approx 27\,458\) € contro \(V_{20}^B \approx 31\,236\) €: un premio del 13,8% a favore del differimento, prima di considerare la volatilità.
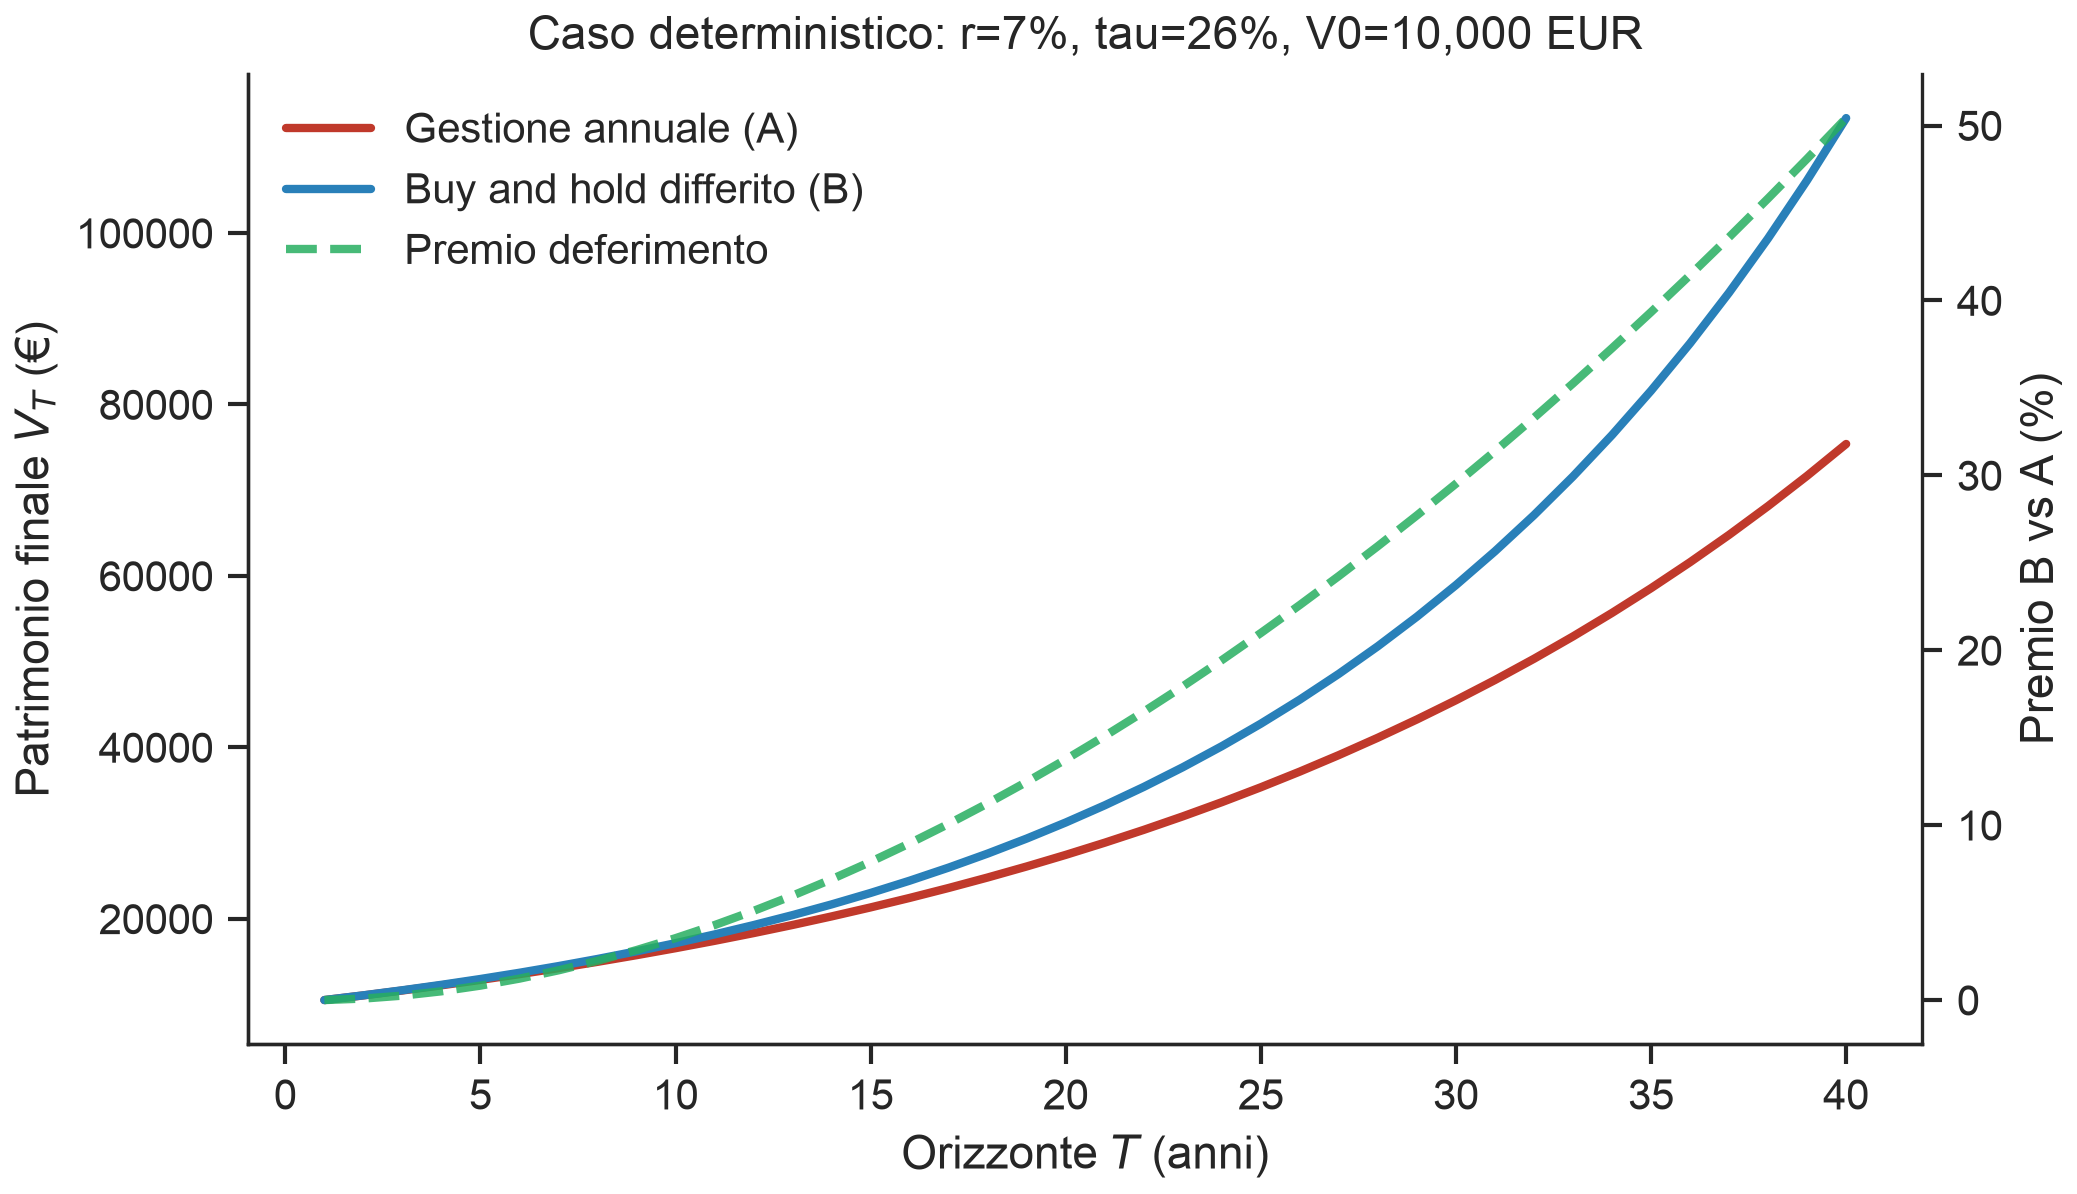
Figura 1: Il premio del differimento cresce con l’orizzonte. Nel caso deterministico (\(r = 7\%\), \(\tau = 26\%\)), il patrimonio finale del portafoglio buy and hold (B, blu) supera progressivamente quello con tassazione annuale (A, rosso). La linea verde tratteggiata mostra il premio percentuale \(V_T^B / V_T^A - 1\): a 20 anni è circa il 14%, a 40 anni supera il 50%.
Interpretazione. La tassazione annuale introduce un tax drag: ogni anno una frazione del rendimento positivo esce dal portafoglio e non partecipa più alla capitalizzazione composta. Il differimento, invece, lascia l’intera base investita fino alla vendita e paga l’imposta una sola volta.
Dove la tassazione annuale può recuperare terreno
Volatilità e riporto perdite spingono nella direzione opposta. Con tassazione annuale, gli anni negativi cristallizzano minusvalenze nel pool \(CF\), che proteggono i guadagni futuri. Nel regime differito le perdite si compensano con i guadagni una sola volta, alla fine. Se la volatilità è alta e l’orizzonte breve, il vantaggio del loss harvesting può superare il tax drag.
È esattamente ciò che le simulazioni Monte Carlo quantificano nel passo successivo.
Simulazioni Monte Carlo
Modello stocastico
I rendimenti annui seguono un geometric Brownian motion in forma discreta:
\[\log(1 + r_t) \sim \mathcal{N}(\mu, \sigma^2)\]con \(\mu = 7\%\) (rendimento atteso annuo) e \(\sigma = 15\%\) (volatilità annua), valori plausibili per un portafoglio azionario diversificato. Generiamo \(N = 50\,000\) scenari indipendenti su \(T = 20\) anni e applichiamo le regole fiscali A e B allo stesso percorso di rendimenti, così il confronto è pulito.
Distribuzione del patrimonio finale
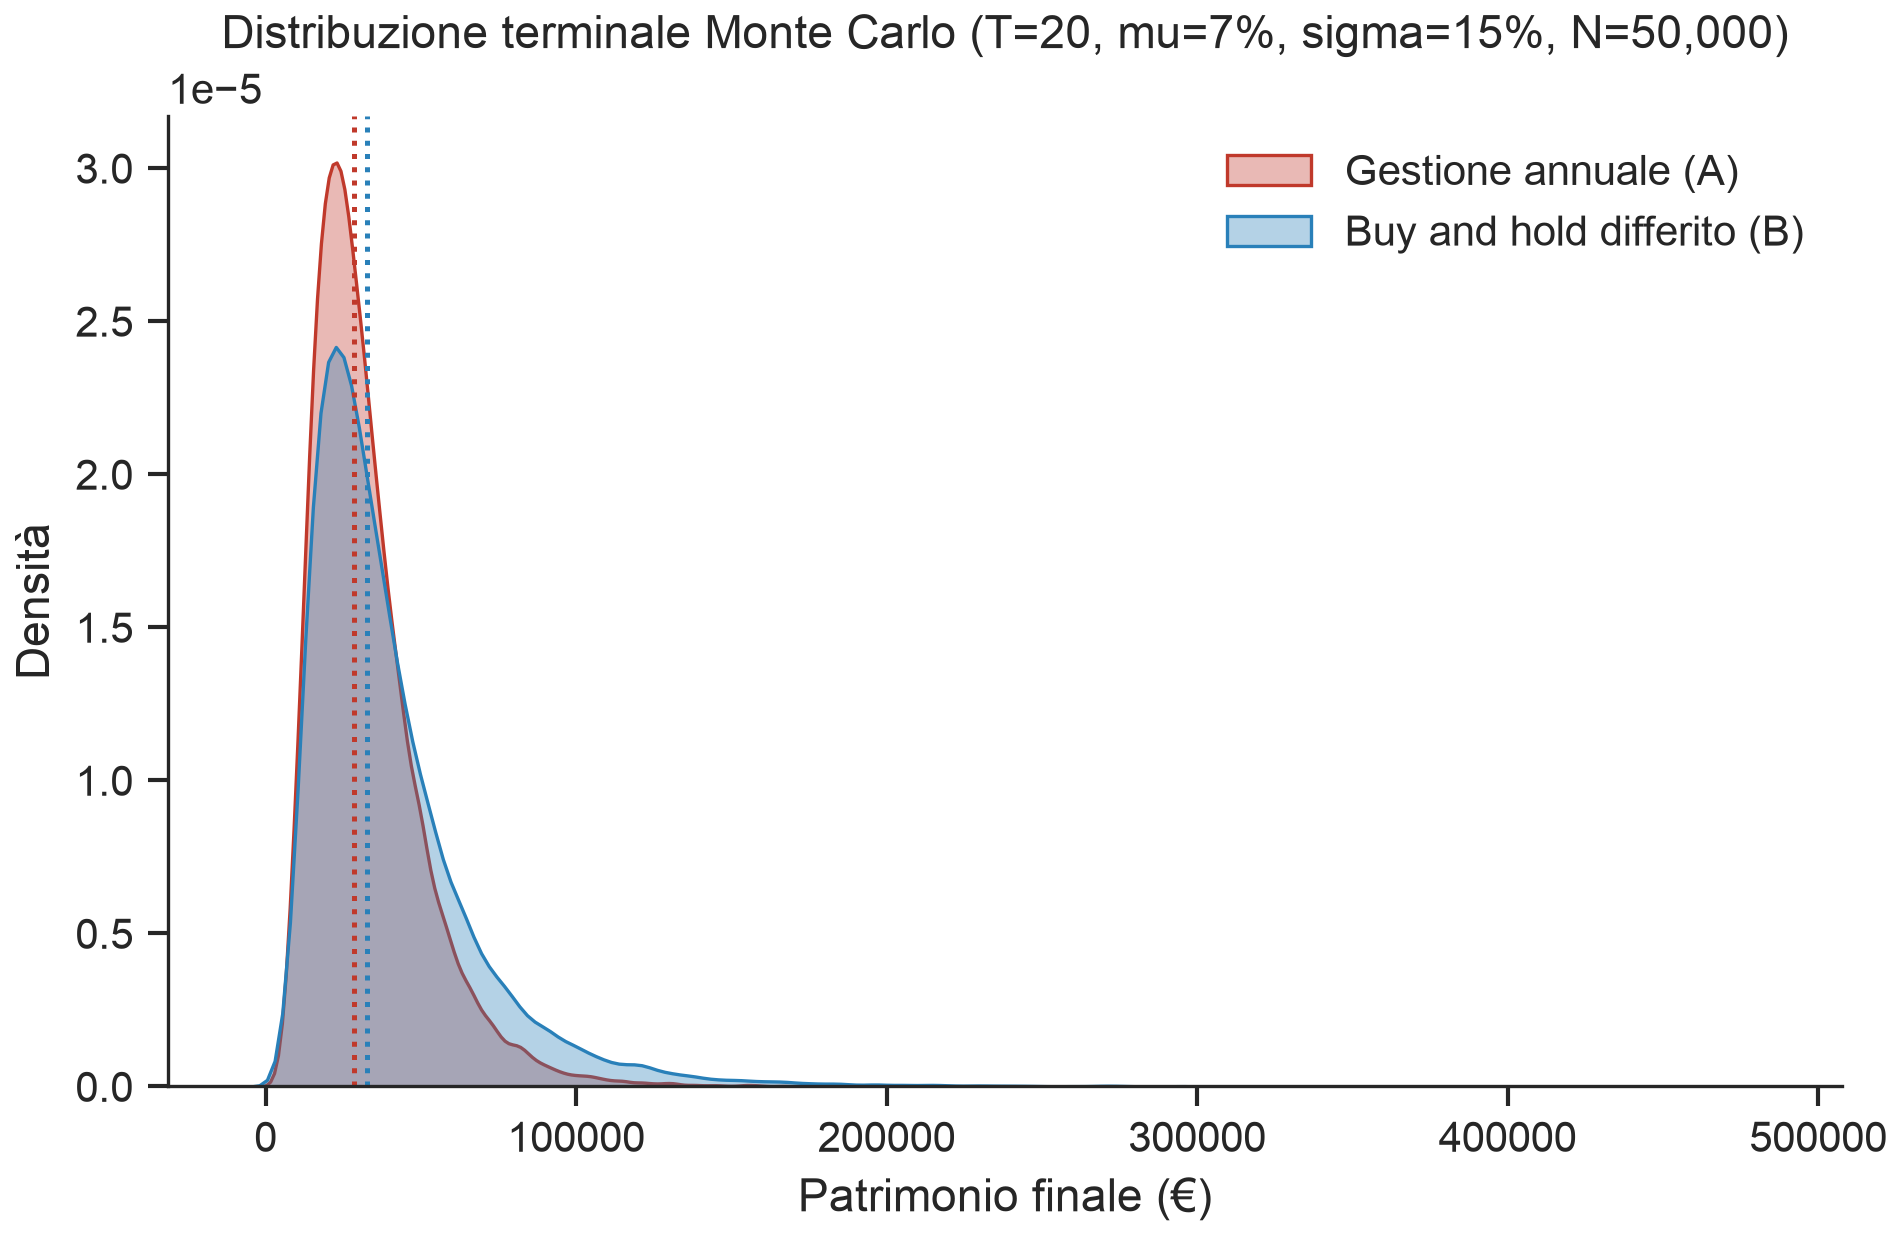
Figura 2: Il differimento sposta l’intera distribuzione verso l’alto. Densità kernel del patrimonio finale a \(T = 20\) anni (\(\mu = 7\%\), \(\sigma = 15\%\), \(N = 50\,000\)). Le linee tratteggiate indicano le mediane: circa 28.500 € (A) vs 32.600 € (B). La coda sinistra del portafoglio annuale è leggermente più pesante perché il tax drag riduce anche la capacità di recupero dopo gli anni negativi.
I risultati numerici per i parametri di base:
| metrica | gestione annuale (A) | buy and hold (B) |
|---|---|---|
| patrimonio medio | 32.505 € | 40.054 € |
| premio medio | — | +23,2% |
| \(\mathbb{P}(B > A)\) | — | 99,8% |
| differenza mediana | — | +4.161 € |
A parità di sorteggio di mercato, il differimento vince in quasi tutti gli scenari.
Traiettorie nel tempo
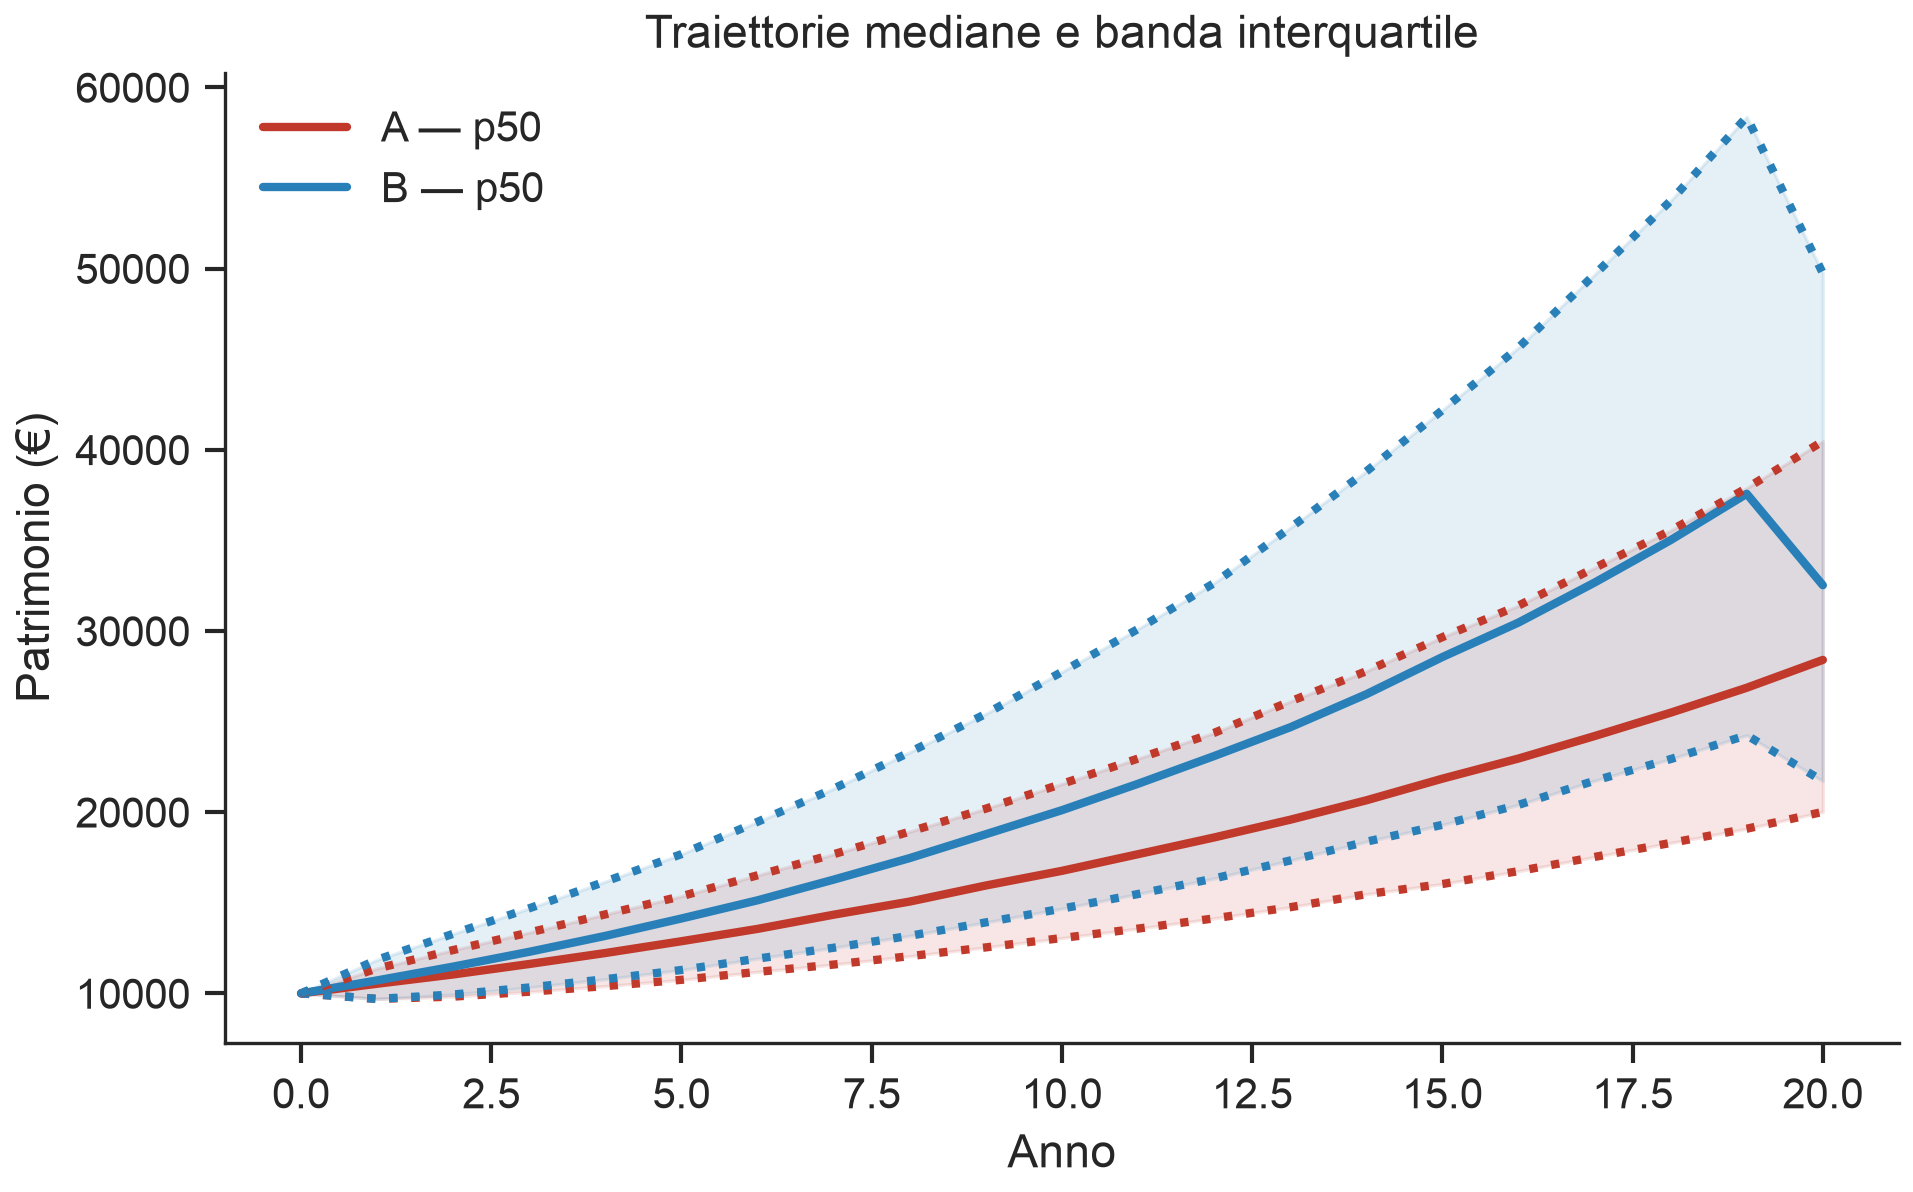
Figura 3: Il divario si apre già nei primi anni e non si chiude. Mediana (linea continua) e banda interquartile (area ombreggiata) del patrimonio nel tempo. Il portafoglio differito (blu) separa progressivamente quello con tassazione annuale (rosso): il tax drag è cumulativo, non un effetto che si annulla aspettando.
Griglia di scenari: volatilità × orizzonte
Per mappare il crossover tra i due regimi, abbiamo fatto scorrere la volatilità \(\sigma \in [0\%, 40\%]\) e l’orizzonte \(T \in [1, 30]\) anni su \(N = 10\,000\) simulazioni per cella.
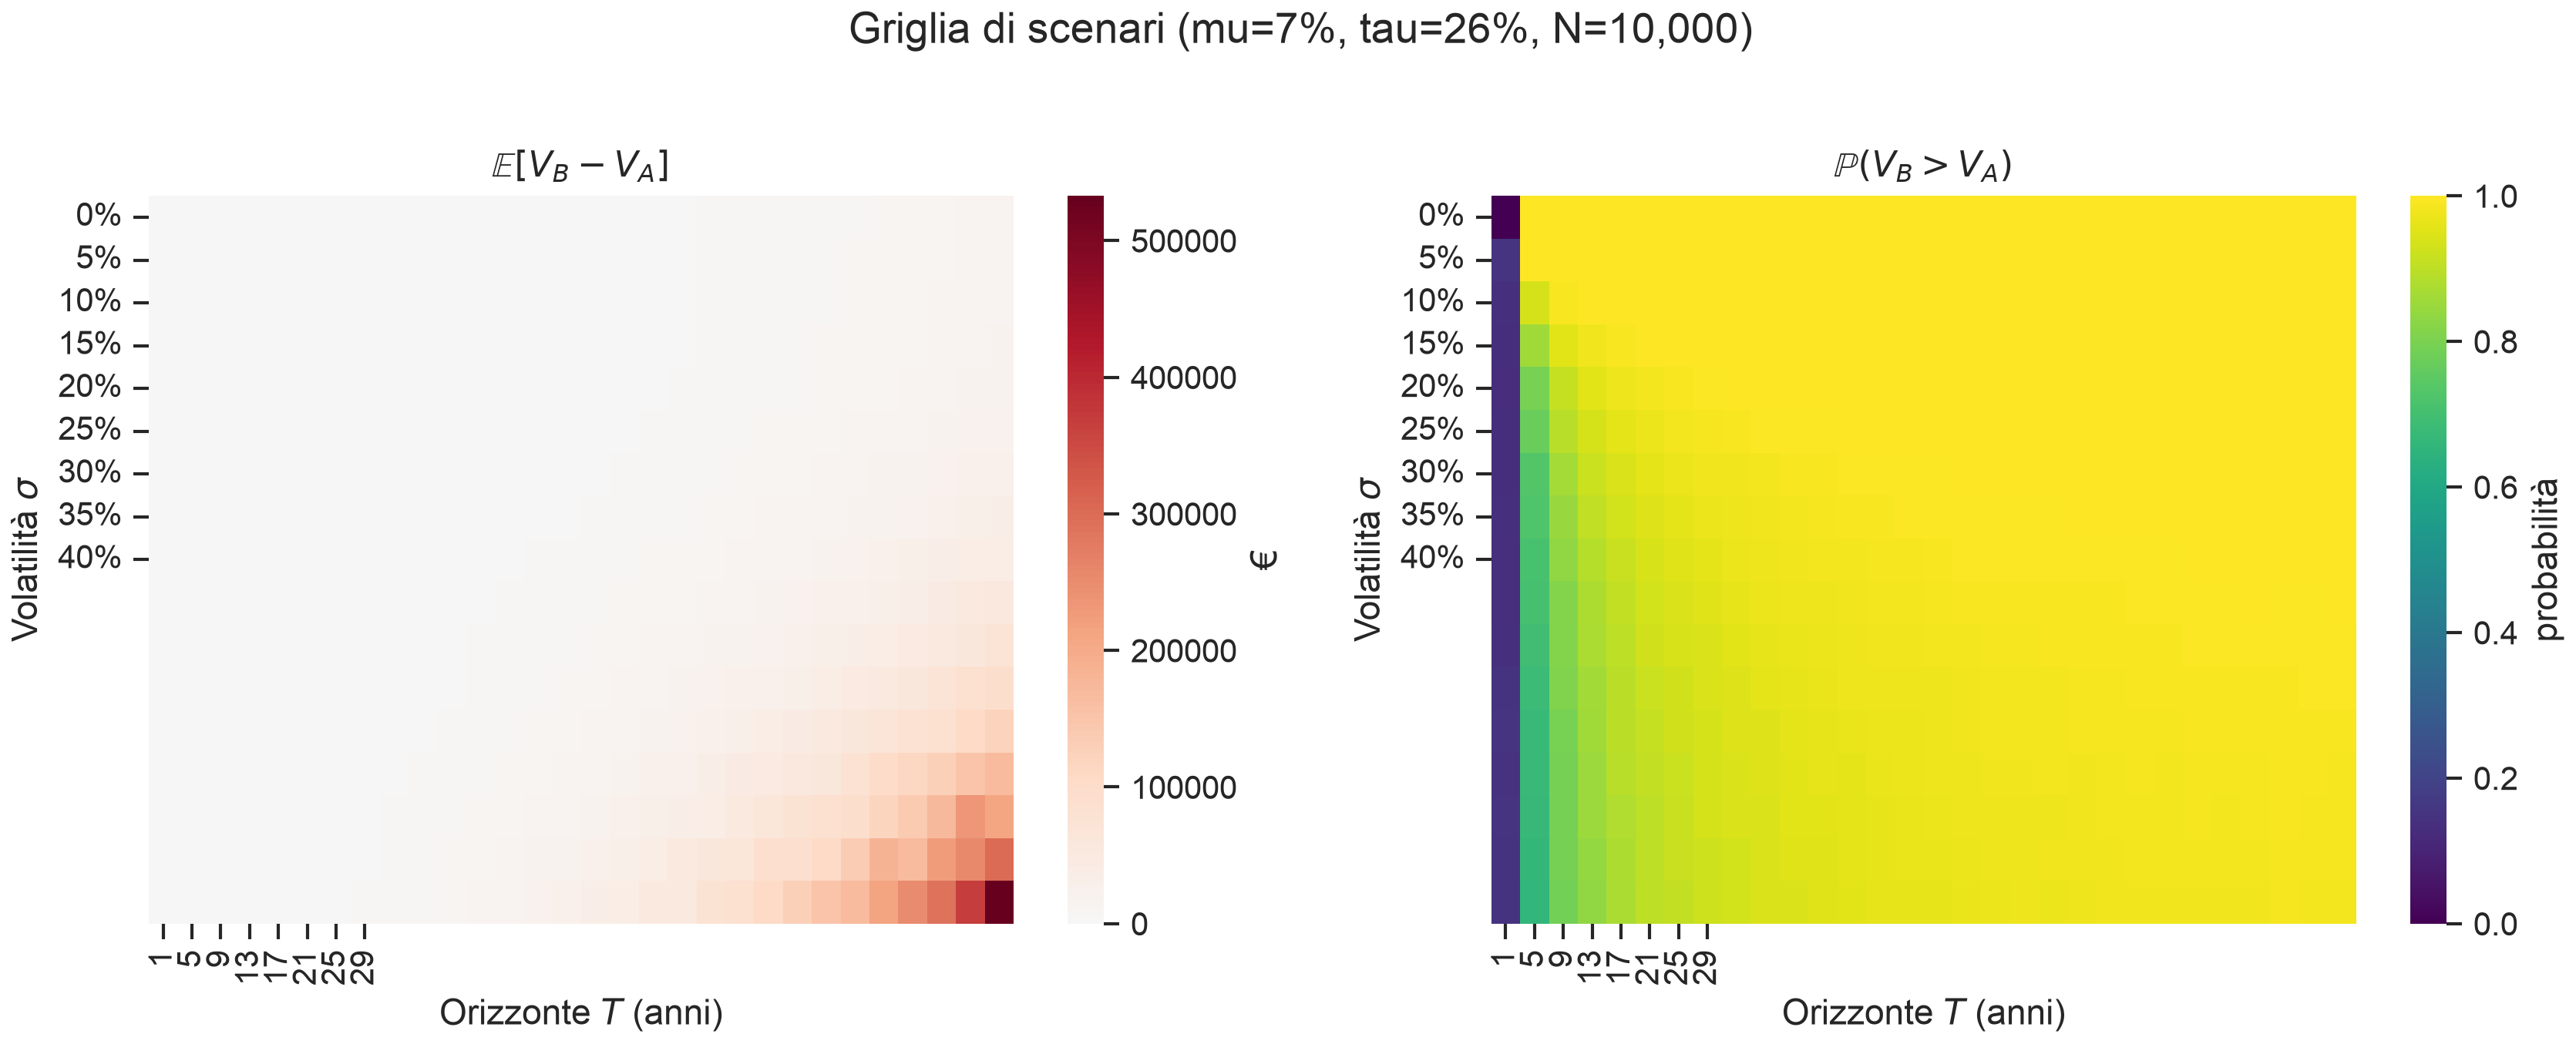
Figura 4: Dove vince il differimento e dove la tassazione annuale può competere. A sinistra, il vantaggio atteso \(\mathbb{E}[V_B - V_A]\) in euro (rosso = differimento migliore). A destra, la probabilità \(\mathbb{P}(V_B > V_A)\). Per orizzonti superiori a 10 anni e volatilità tipica di un portafoglio diversificato (\(\sigma \lesssim 20\%\)), il differimento domina. Solo con volatilità molto alta e orizzonti brevi (angolo in alto a sinistra) la compensazione annuale delle perdite riduce il divario.
Cosa significa per la scelta tra GP e Conto Trading
Il quadro che emerge dal modello — coerente con l’intuizione finanziaria classica sul tax drag — è il seguente.
Il differimento fiscale del buy and hold è un vantaggio strutturale per chi investe a lungo termine con un portafoglio diversificato. Con \(\mu \approx 7\%\), \(\sigma \approx 15\%\) e un orizzonte di 20 anni, il premio atteso supera il 20% del patrimonio finale, e la probabilità che il conto trading batta la GP sul solo fronte fiscale è vicina al 100%.
La Gestione Patrimoniale ha però altri meriti che questo modello non cattura:
- ribilanciamento automatico senza dover decidere quando vendere;
- gestione fiscale integrata (compensazione minusvalenze tra strumenti diversi, impossibile nel regime amministrato tra ETF e fondi);
- semplicità operativa (nessuna dichiarazione dei redditi per gli investimenti in GP);
- per profili ad alta rotazione, Moneyfarm stessa documenta un vantaggio fiscale del regime gestito rispetto all’amministrato con ribilanciamenti frequenti.
Il Conto Trading in buy and hold conviene fiscalmente se:
- accetti una deriva rispetto al benchmark gestito (nessun ribilanciamento);
- hai un orizzonte lungo (10+ anni);
- non incassi dividendi rilevanti (non modellati qui);
- sei disposto a gestire autonomamente la composizione del portafoglio.
Limiti del modello
Questo è uno studio didattico, non una consulenza fiscale:
- aliquota piatta al 26%, senza distinzione titoli di Stato / corporate bond;
- nessun costo di gestione Moneyfarm, commissioni di acquisto ETF, spread;
- nessun dividendo o cedola (tassati annualmente in entrambi i regimi);
- rendimenti i.i.d. gaussiani in log-space, senza autocorrelazione o regimi di mercato;
- il portafoglio B non ribilancia mai: appena si vende per ribilanciare nel conto trading, si torna verso il regime A.
Conclusione
La matematica del caso deterministico e le simulazioni Monte Carlo raccontano la stessa storia: rinviare la tassazione sulle plusvalenze è un vantaggio composto che cresce con l’orizzonte temporale. Per un investitore italiano che replica un portafoglio Moneyfarm in ETF sul Conto Trading e li tiene senza vendere, il risparmio fiscale atteso su 20 anni è dell’ordine di diverse migliaia di euro su 10.000 € investiti.
La Gestione Patrimoniale resta la scelta ragionevole per chi vuole delegare ribilanciamento, ottimizzazione fiscale intra-gestione e semplicità operativa — ma va consapevole che la liquidazione annuale delle imposte ha un costo opportunità misurabile. La domanda non è “quale regime è sempre migliore”, ma quanto vale per te la gestione attiva rispetto al premio fiscale del buy and hold.
Il notebook interattivo con plotly e slider per esplorare \(\mu\), \(\sigma\), \(T\) e \(\tau\) è disponibile nel repository moneyfarm-cli.
Disclaimer: questo articolo ha finalità illustrative e non costituisce consulenza finanziaria o fiscale. Gli investimenti in strumenti finanziari comportano rischi, inclusa la possibilità di perdere il capitale investito.
Continue exploring
All articles ↗